アイデンドのコラム支援プログラム
金銭管理プログラム:家計簿と自立への道
はじめに(課題設定)
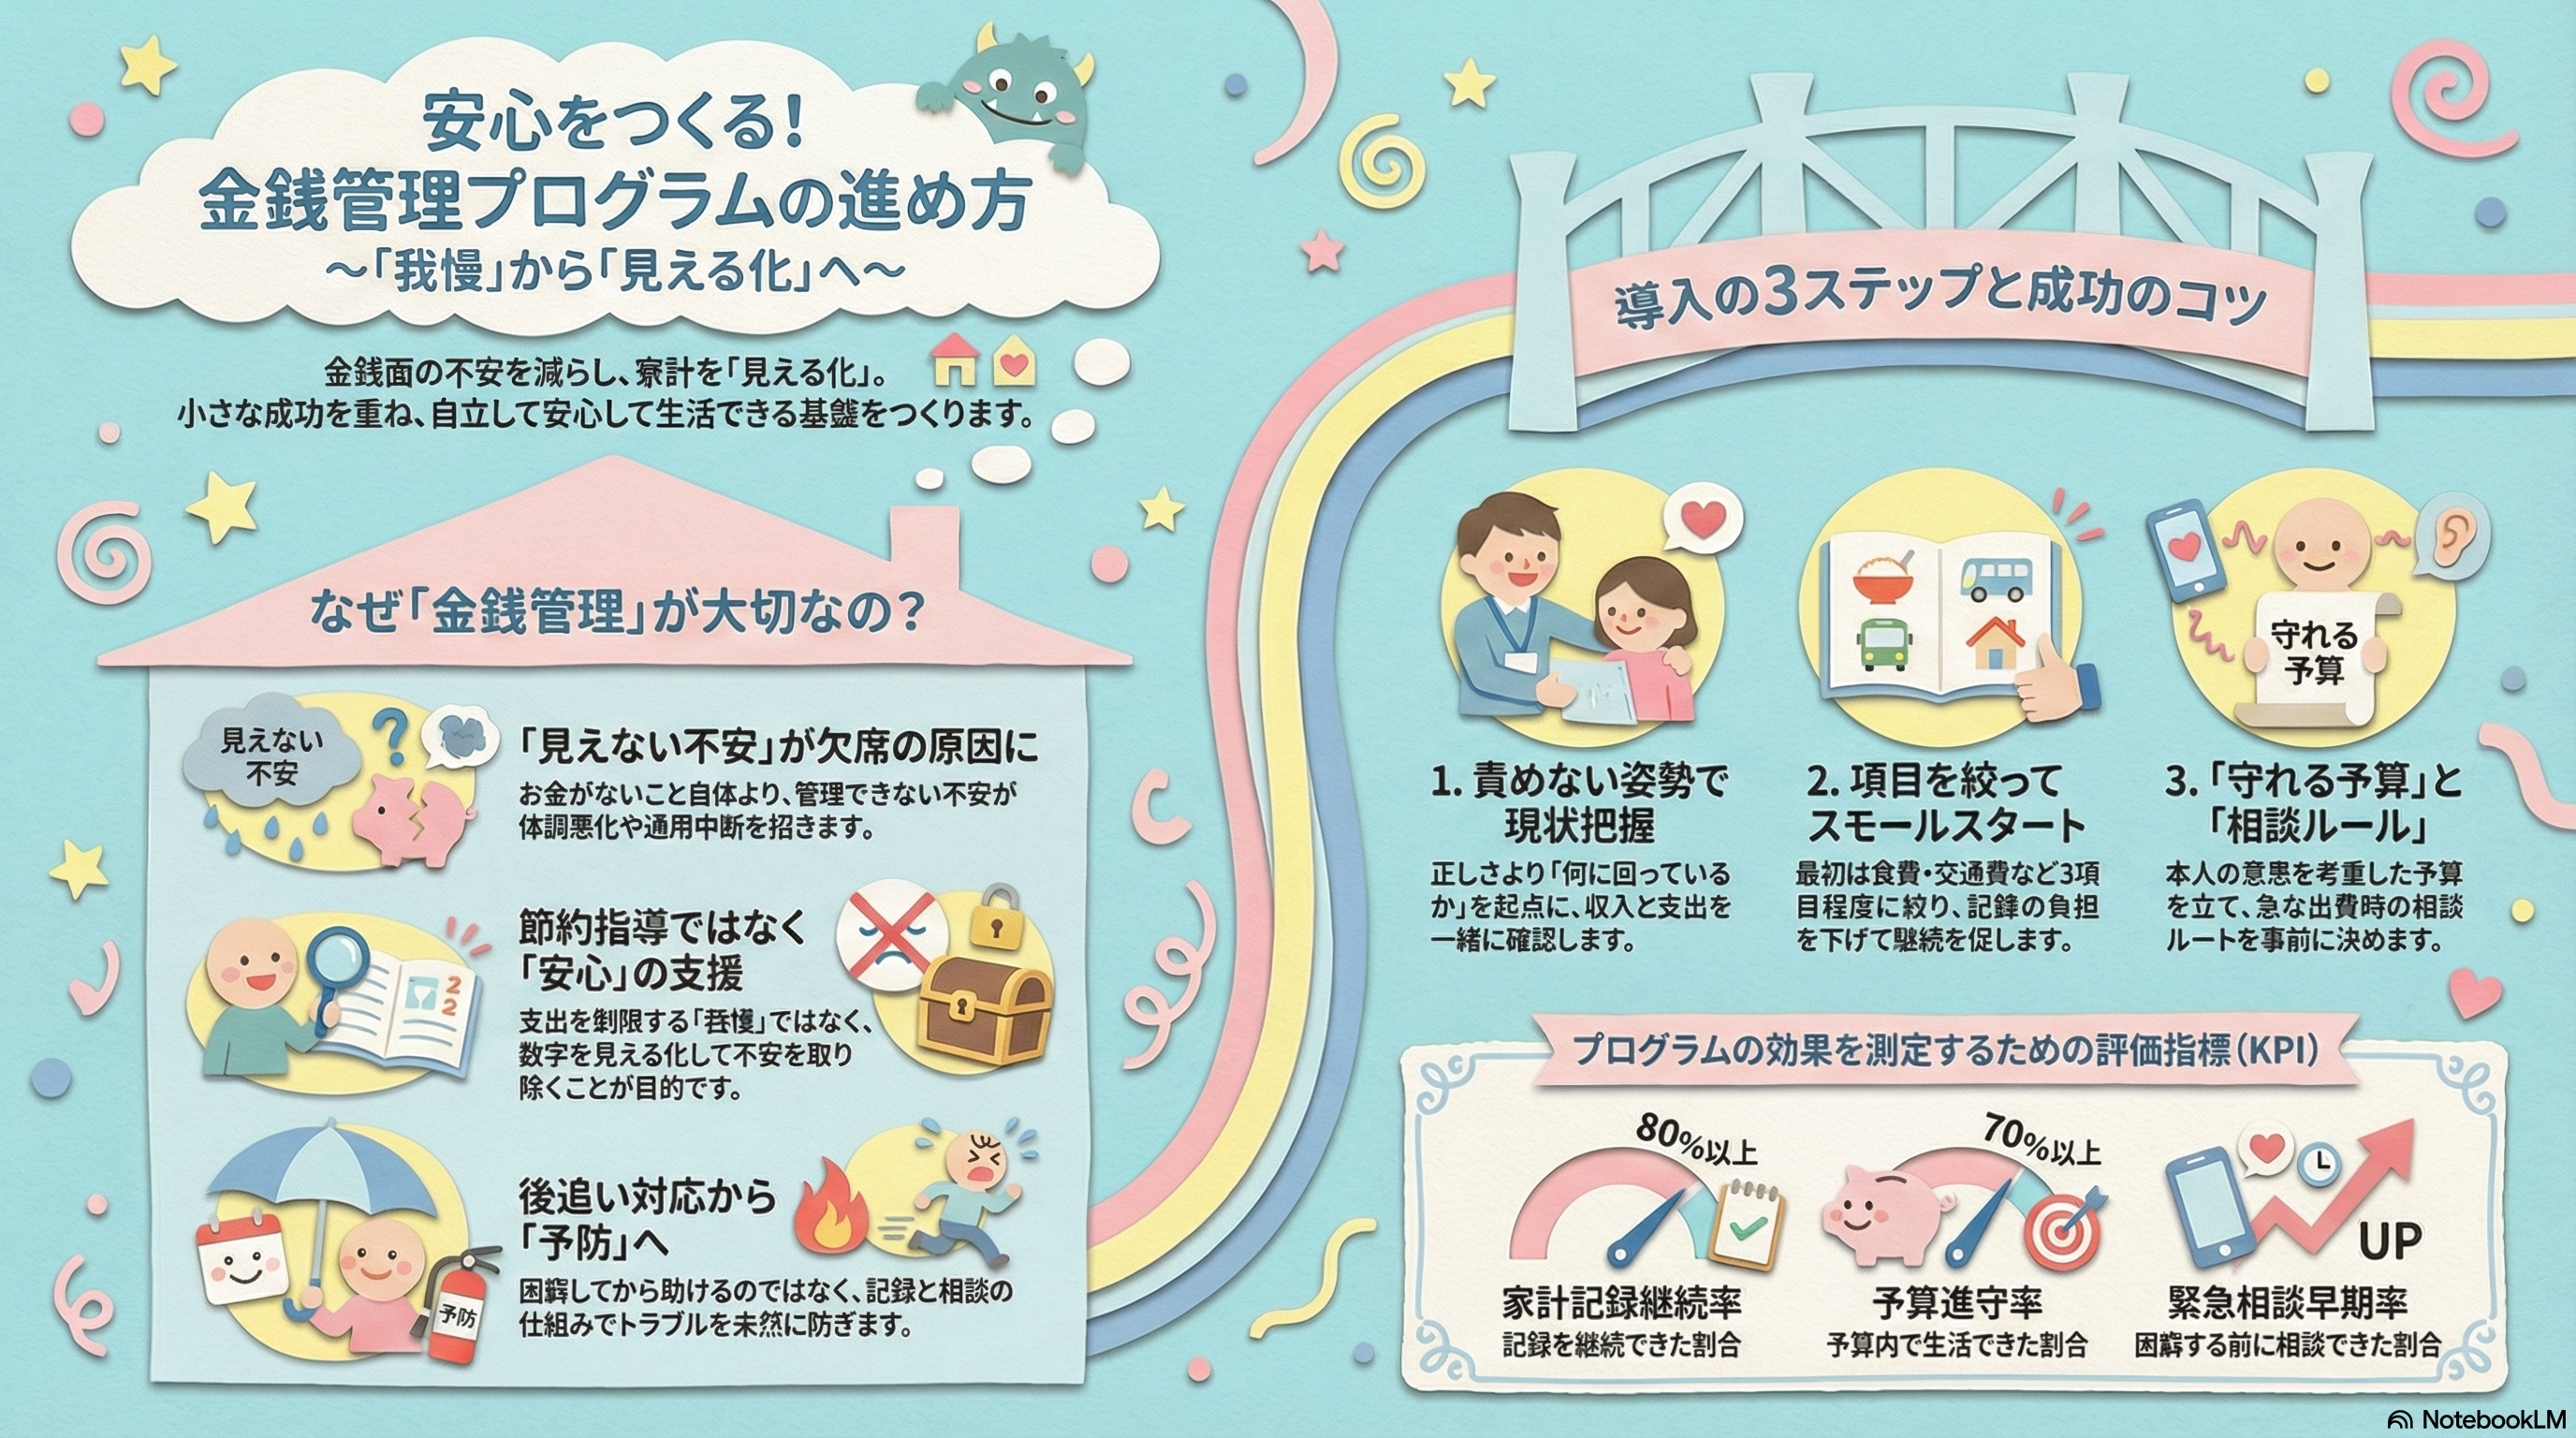
金銭面の不安は、通所意欲や体調にも影響します。
収入が少ないこと自体より、管理できない不安が大きなストレスになることが多いです。
金銭管理支援は、節約指導ではなく、安心して生活を続ける力を育てる支援です。
お金の話は、本人にとって恥ずかしさや失敗感と結びつきやすいテーマです。
私たちも、正しさを優先して細かく確認しすぎたことで、本人が本音を出しにくくなった場面がありました。
プログラム導入でつまずく理由は、技法そのものより「運用の細部」が曖昧なことです。現場の時間制約を前提に、回せる形へ落とし込む視点が欠かせません。
- この記事でわかること:
- 金銭管理プログラムの設計
- 家計簿支援の進め方
- 自立支援との接続方法
結論:金銭管理は「我慢」より「見える化」で安定する
見えない不安を、見える数字に変えることが第一歩です。
- 収支をシンプルに見える化する
- 小さな予算管理を継続する
- 成功体験を積んで自信につなげる
図解・動画・音声で読む
自分に合う方法で、記事の内容を確認できます。
図解で見る
図解を拡大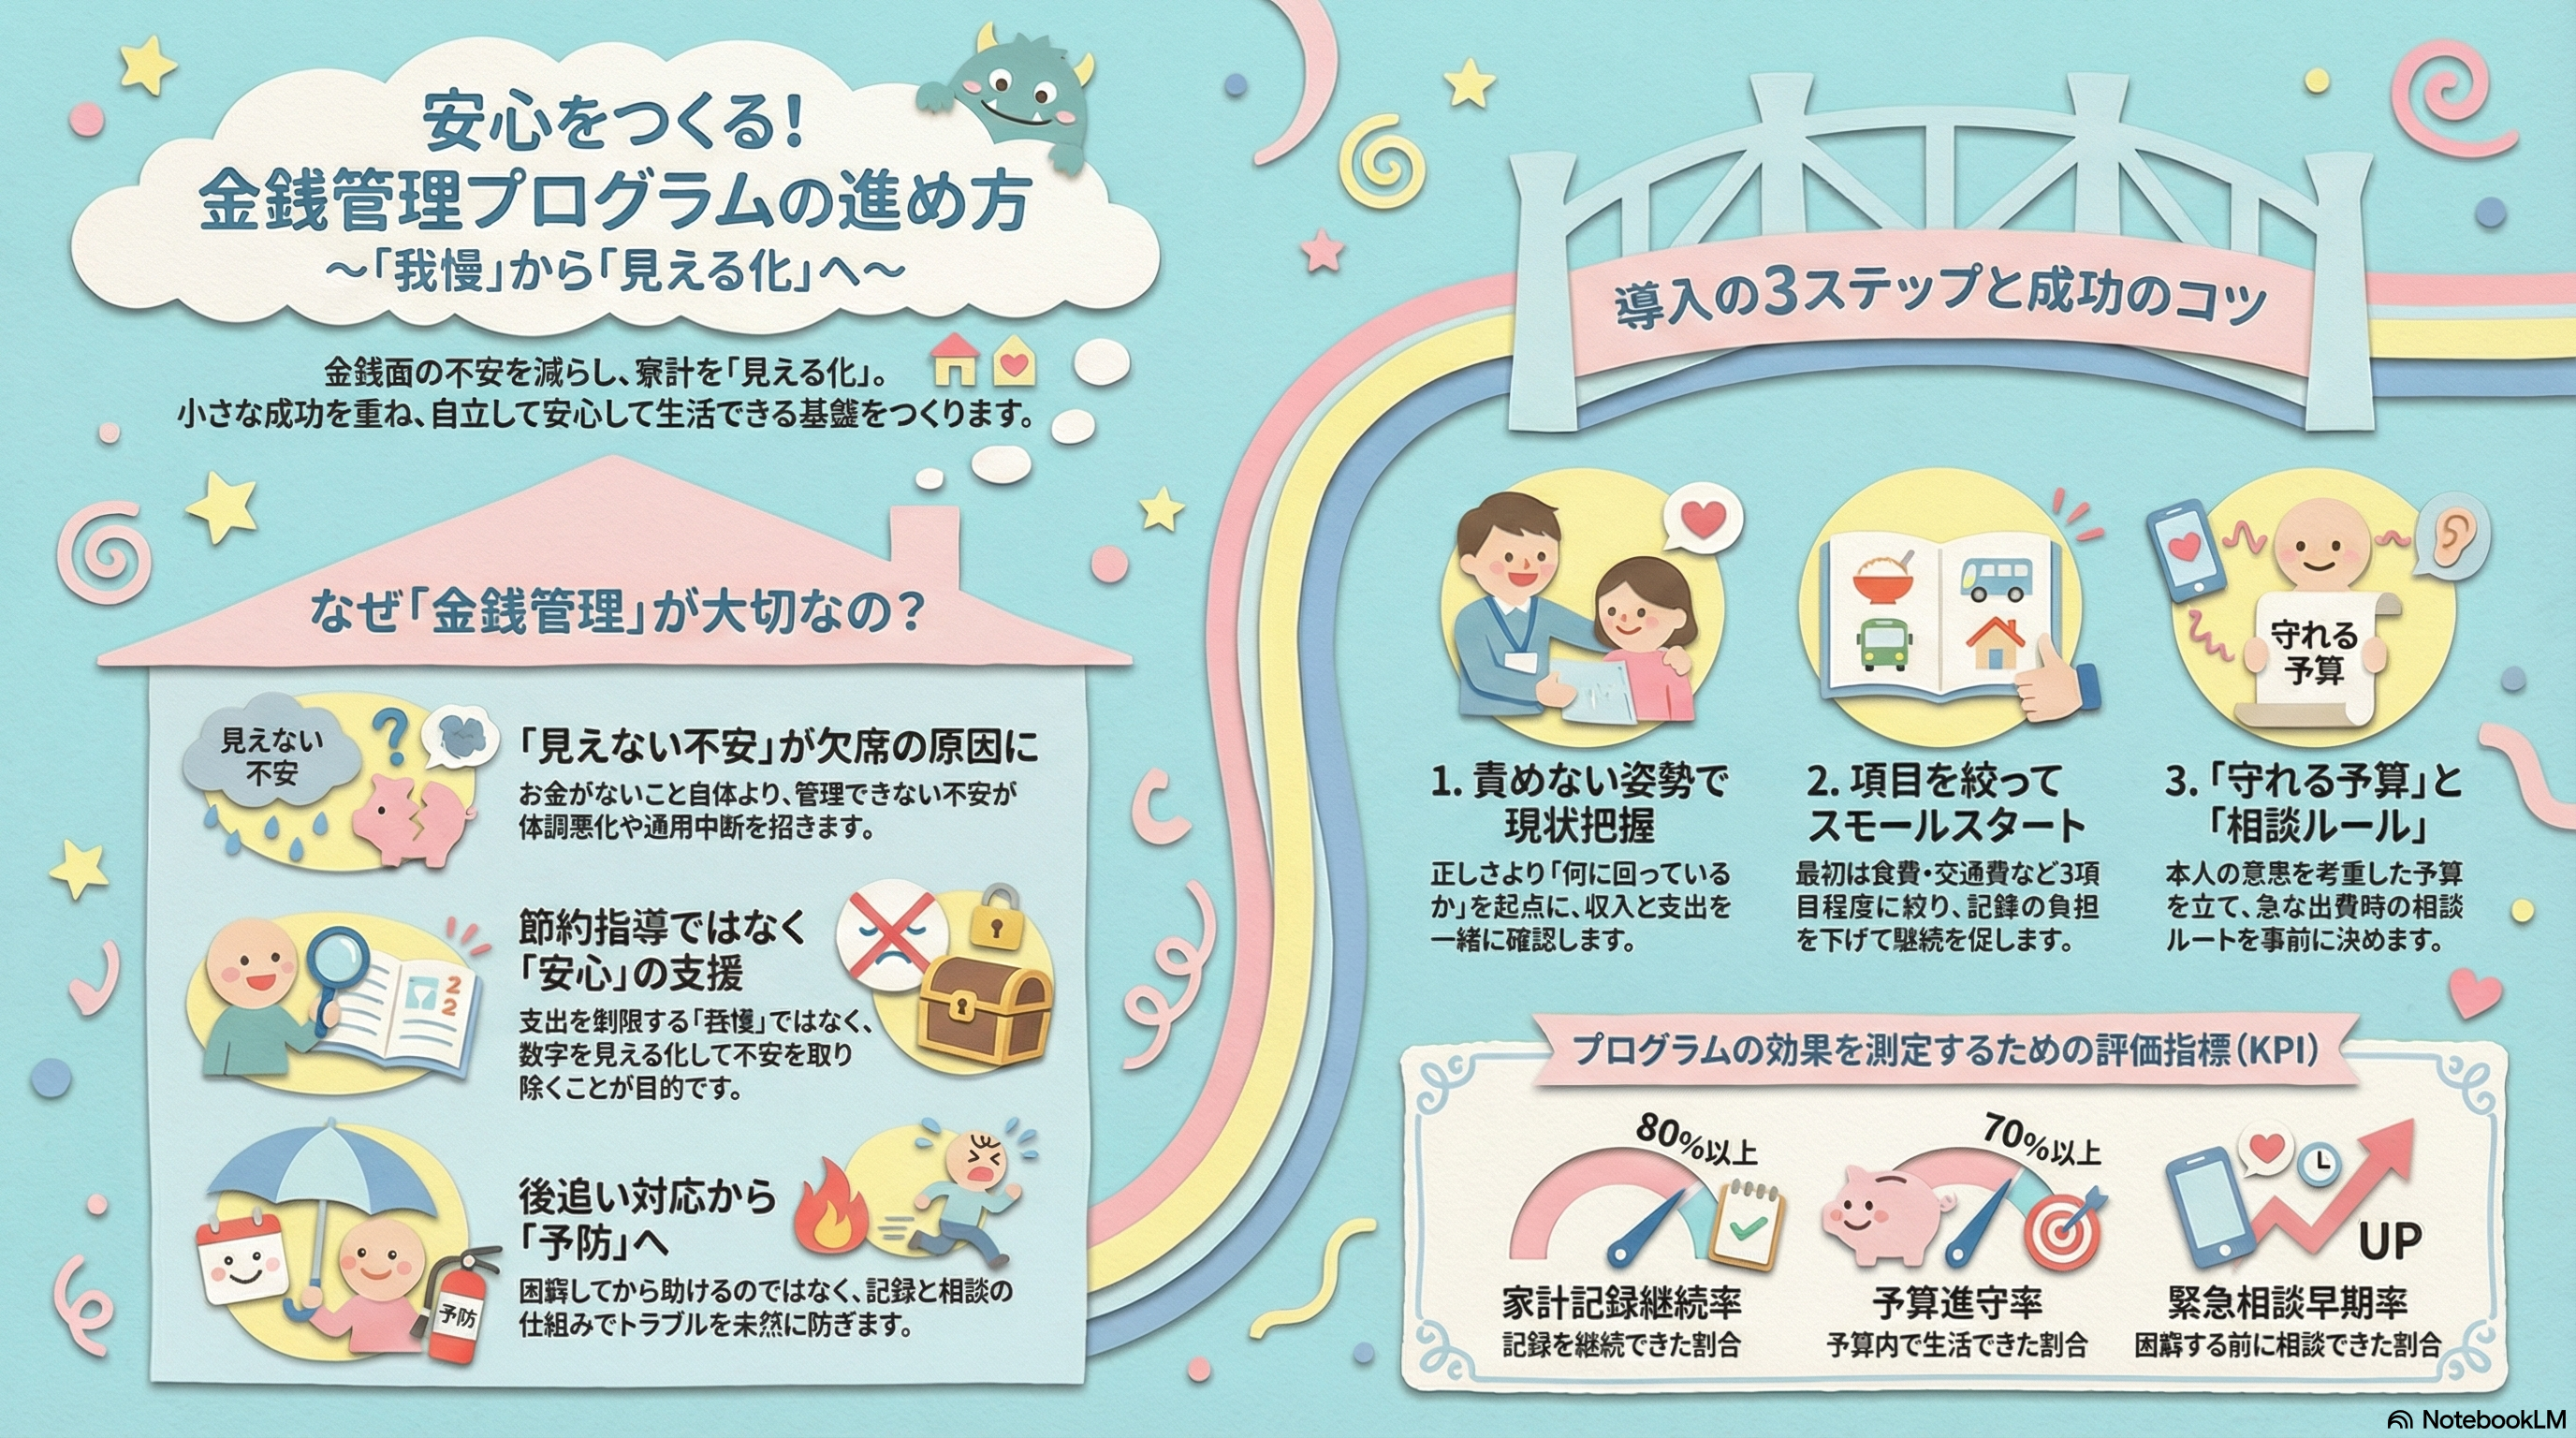
動画で見る
YouTubeで開く音声で聞く
音声を開くスライド資料
PDFを開く
保存・印刷して使えるPDF
1. 背景と課題整理
金銭管理課題は、単なる家計技術の問題ではなく、
不安・体調・通所安定と強く連動します。
手元資金が見えない状態が続くと、
「明日が不安」という感覚から欠席や体調悪化につながることがあります。
現場で多いのは、
困窮してから相談が来る“後追い対応”です。
これを減らすには、記録を続ける仕組みと、
早めに相談できる導線をセットで作る必要があります。
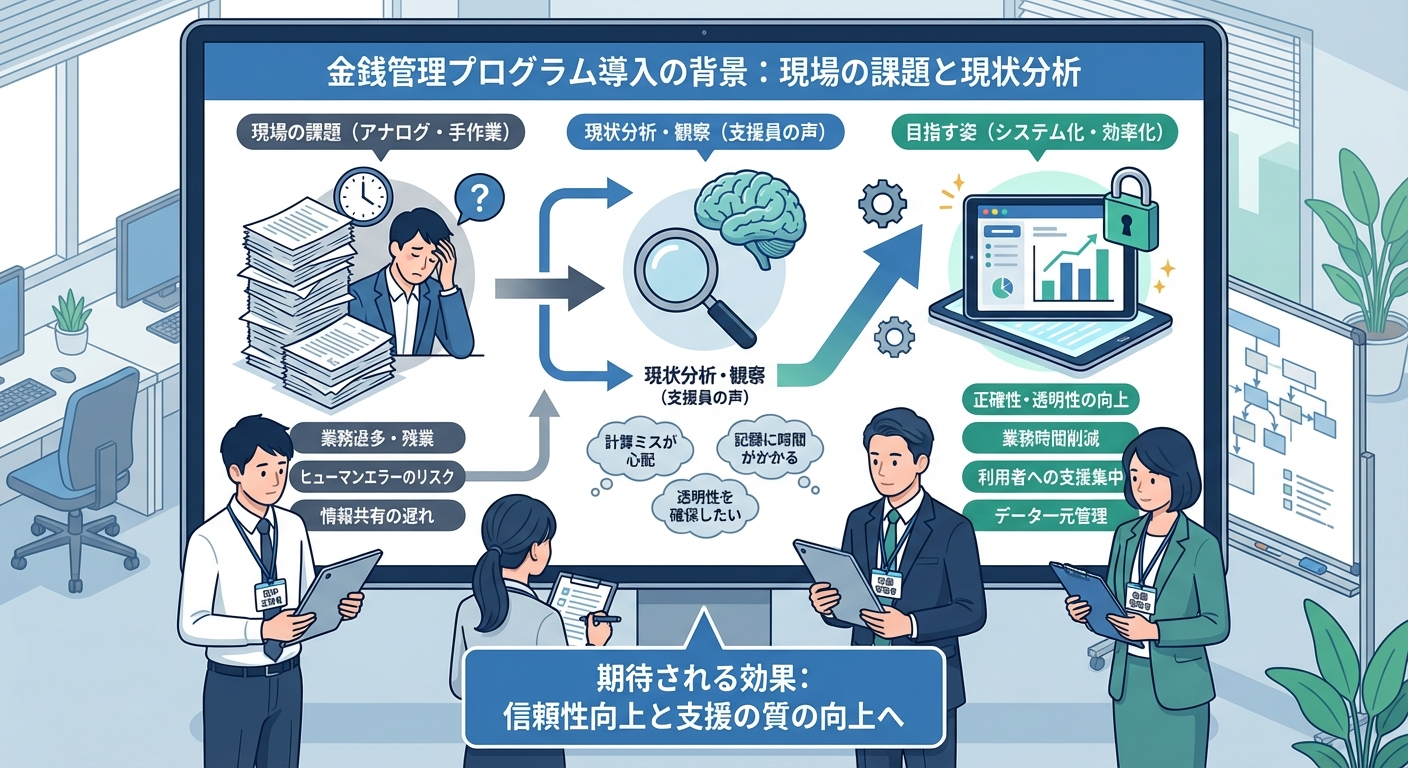
現場で起きやすい課題
- 記録が続かない
- 支援者主導で本人主体性が低い
- 生活課題と連動していない
典型的な困りごと場面
- 月初: 使い方が決まらず、週前半で支出過多
- 月末: 交通費不足で通所継続が不安定
- 突発支出時: 相談先が分からず、対応が遅れる
2. 実装手順(現場導入フロー)
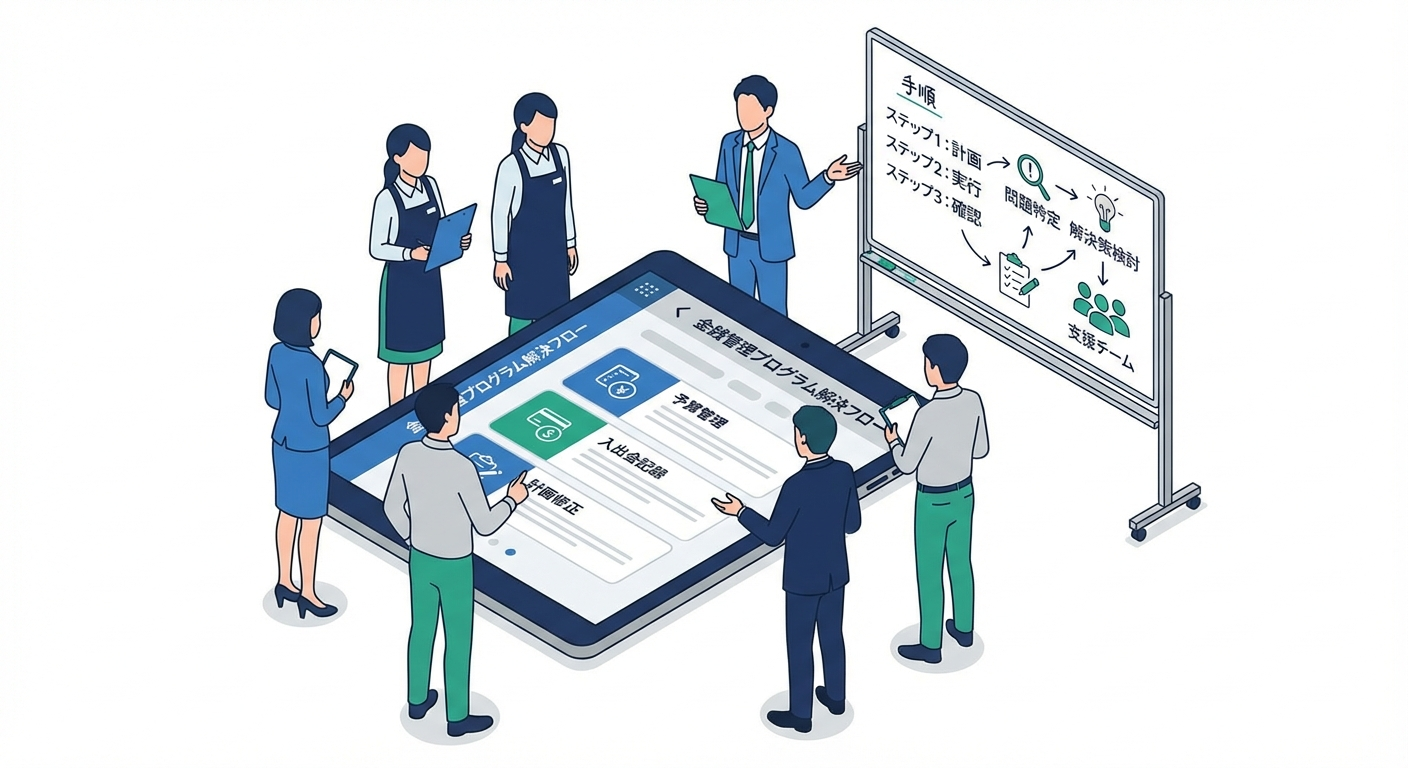
Step 1: 現状把握
- 収入源
- 固定支出
- 変動支出
- 不安ポイント
初回把握では、責めない姿勢が重要です。
「正しく管理できているか」ではなく「何に困っているか」を起点に進めます。
Step 2: 家計簿支援
- 1日1回記録
- 週1回確認
- 月1回振り返り
記録負担を下げるため、最初は3項目程度に絞ります。
例: 食費 / 交通費 / その他
Step 3: 予算計画
- 食費
- 交通費
- 余暇費
予算は「理想額」より「守れる額」を設定する方が定着します。
ここで理想の家計を作り込みすぎると、1回崩れた時に「もう無理だ」と感じやすくなります。
最初は少し緩くても、続けられる枠から始めた方が、結果的に自立に近づきやすいです。
Step 4: 危機対応
急な出費時の相談ルートを事前に決めておきます。
Step 5: 生活支援と連動レビュー
金銭管理結果を、通所状況・体調・生活リズムと一緒に確認します。
金銭だけを切り離さず、生活全体で調整することで再発予防につながります。
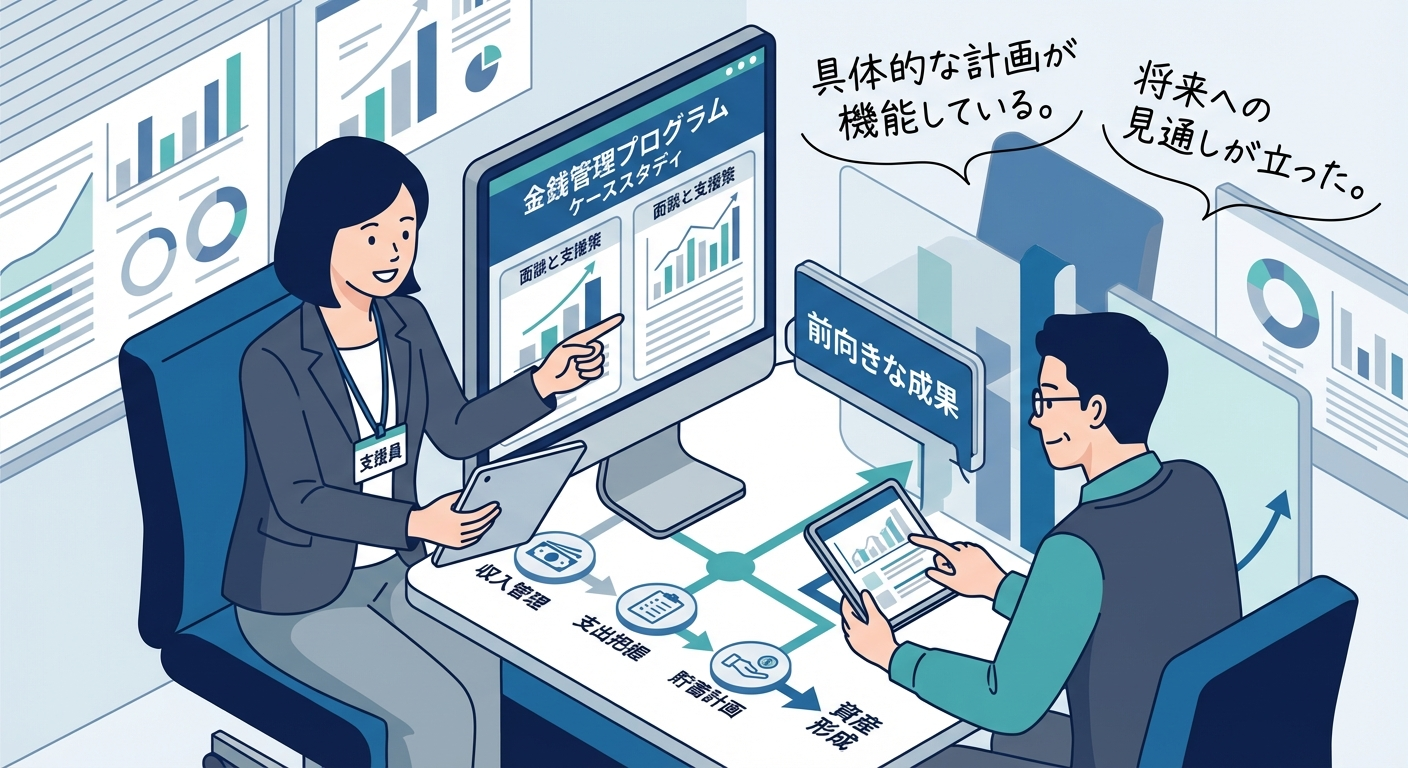
3. ケーススタディ(事業所事例)
事例:U事業所(導入前→導入後)
導入前は、困ってからの相談になるため、本人も支援者も追い詰められた状態で話すことが多くありました。
週次で小さく確認する流れに変えてからは、「大ごとになる前に相談する」感覚が少しずつ育っていきました。
- 導入前の課題: 月末に生活費不足が起き通所中断
- 実施内容:
- 簡易家計簿アプリ導入
- 週次面談で予算確認
- 緊急相談ルールを整備
- 導入後の変化:
- 月末困窮相談が減少
- 通所安定が改善
- 成功要因: 記録支援と相談支援を一体化したこと
4. 監査・品質チェックリスト
- [ ] 収支把握が実施されている
- [ ] 家計記録が継続できている
- [ ] 予算設定が本人合意で行われている
- [ ] 緊急相談ルールが明確
- [ ] 支援計画へ反映されている
5. KPI・評価指標(運用の見える化)
| 指標 | 定義 | 目標値 | 計測頻度 |
|---|---|---|---|
| 家計記録継続率 | 記録を継続できた割合 | 80%以上 | 月次 |
| 予算遵守率 | 予算範囲内で生活できた割合 | 70%以上 | 月次 |
| 緊急相談早期率 | 困窮前に相談できた割合 | 前月比増加 | 月次 |
6. よくある失敗と回避策
失敗パターン1: 細かすぎる記録要求
記録負担が高いと継続しません。
最小項目から始めてください。
失敗パターン2: 支援者が管理しすぎる
本人主体が失われると定着しません。
意思決定は本人中心で進めてください。
失敗パターン3: 金銭課題を単独で扱う
生活リズムや体調と連動して支援設計する必要があります。
7. 法令・ガイドライン参照
- 障害者総合支援法
- 指定障害福祉サービス運営基準
- 金銭管理・成年後見関連支援資料
まとめ
金銭管理支援は、生活の安心と就労継続を支える基盤です。
見える化、継続、相談導線の3点を押さえると、支援効果が高まります。
「金銭管理プログラム:家計簿と自立への道」は、完璧さより継続運用を優先した方が現場に定着しやすいテーマです。日々の実践で得られた気づきをチームで共有し、次の改善を一つずつ積み上げていきましょう。
アイデンドは、八戸・十和田地区を中心に、一人ひとりの「自分らしさ」を大切にする就労継続支援B型事業所を展開しています。また、クリエイティブな活動を支援する「manaby CREATORS」ブランドを通じて、Web制作やデザインなど、従来の枠にとらわれない新しい働き方の選択肢も提供しています。地域の皆さまと共に、一歩ずつ未来へ歩んでいける場所でありたいと考えています。
よくある質問(FAQ)
Q. 家計簿が続かない利用者にはどう対応しますか?
記録項目を3つ程度に絞ると続けやすくなります。毎日より、週2〜3回の定期入力から始める方が定着します。
Q. デジタルが苦手な場合は?
紙ベースで問題ありません。本人が扱える形式を優先し、継続できる方法を選ぶことが重要です。慣れてきた段階でデジタルへ移行する形でも十分です。
Q. 借金問題がある場合は?
早期に専門機関へつなぐことが最優先です。事業所だけで抱え込まず、法テラス・弁護士・自治体相談窓口と連携してください。
利用を検討している方の紹介や、支援機関との連携について確認したい方は、アイデンドへお問い合わせください。紹介前の段階でもご相談いただけます。